Domain xbtp.de kaufen?
Wir ziehen mit dem Projekt
xbtp.de um.
Sind Sie am Kauf der Domain
xbtp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain xbtp.de kaufen?
Was ist das zu versteuernde Einkommen?
Was ist das zu versteuernde Einkommen? Das zu versteuernde Einkommen ist der Betrag, der nach Abzug aller steuerlich absetzbaren Ausgaben und Freibeträge von den Gesamteinnahmen einer Person verbleibt. Es bildet die Grundlage für die Berechnung der Einkommensteuer, da nur das zu versteuernde Einkommen besteuert wird. Dazu gehören Einkünfte aus nichtselbständiger Arbeit, selbständiger Tätigkeit, Kapitalvermögen, Vermietung und Verpachtung sowie sonstige Einkünfte. Es ist wichtig, das zu versteuernde Einkommen korrekt zu ermitteln, um keine Steuernachzahlungen oder -strafen zu riskieren. **
Wie berechnet man das zu versteuernde Einkommen?
Das zu versteuernde Einkommen wird berechnet, indem man vom Gesamteinkommen alle abzugsfähigen Ausgaben abzieht. Dazu gehören beispielsweise Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und Vorsorgeaufwendungen. Auch Freibeträge und Pauschalen können berücksichtigt werden. Das verbleibende Einkommen nach Abzug dieser Posten ist das zu versteuernde Einkommen. Anhand dieses Betrags wird dann der individuelle Steuersatz ermittelt, nach dem die Einkommensteuer berechnet wird. **
Ähnliche Suchbegriffe für Versteuernde
Top-Angebote
Produkte zum Begriff Versteuernde:
-
Finanzen 2020 im Griff mit ExcelIm Alltag oder im Beruf Wie wollen wissen, was der nächste Urlaub kostet? Ein Fahrtenbuch führen? Oder eine Nebenkostenabrechnung erstellen? Die praktischen Excelvorlagen sind dabei die perfekte Hilfe. Excel übernimmt für Sie die Berechnungen und gibt Ihnen einen guten Überblick über Ihre finanzielle Lage. Alle Vorlagen wurden für Office 2010 erstellt und funktionieren problemlos mit den verschiedenen Versionen von Excel. Auch bei beruflichen Finanzen profitieren Sie von dieser Sammlung. Das Erstellen von Rechnungen, Kalkulationen, Gewinn-Verlust-Listen und mehr ist im Handumdrehen erledigt. Für jede Tabelle gibt es ein Vorschaubild und eine Bezeichnung, damit Sie beurteilen können, ob Sie die richtige Vorlage gefunden haben. Vorlage finden, anpassen und ausdrucken Alle Excelvorlagen sind in einer übersichtlichen Ordner-Struktur angeordnet. Um schnell die passende Tabell...39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
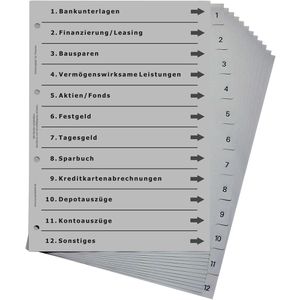
europrotokoll Versicherungsregister A4, 1-12, Finanzen, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Finanzen (Bank, Finanzierung, Sparen usw.) Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter

-
Wo sieht man das zu versteuernde Einkommen?
Das zu versteuernde Einkommen kann in der Regel in der Einkommensteuererklärung gefunden werden. Hier werden alle Einkommensquellen wie Gehälter, Mieteinnahmen, Kapitalerträge und weitere Einkünfte aufgeführt. Zudem werden auch Werbungskosten, Sonderausgaben und außergewöhnliche Belastungen berücksichtigt, um das zu versteuernde Einkommen zu ermitteln. Dieses Einkommen bildet die Grundlage für die Berechnung der Einkommensteuer. Es ist wichtig, alle relevanten Unterlagen und Belege sorgfältig zu prüfen und anzugeben, um das zu versteuernde Einkommen korrekt zu ermitteln. Bei Unsicherheiten oder Fragen zur Einkommensteuererklärung kann es ratsam sein, sich an einen Steuerberater oder das Finanzamt zu wenden. **
-
Was ist das zu versteuernde Einkommen berechnen?
Was ist das zu versteuernde Einkommen berechnen? Das zu versteuernde Einkommen wird berechnet, indem man vom Gesamteinkommen alle abzugsfähigen Ausgaben abzieht, wie beispielsweise Werbungskosten, Sonderausgaben und außergewöhnliche Belastungen. Das Ergebnis ist das zu versteuernde Einkommen, auf das dann der individuelle Steuersatz angewendet wird. Es ist wichtig, das zu versteuernde Einkommen korrekt zu berechnen, um die Höhe der Steuerlast genau zu ermitteln. Steuerberater oder Steuerprogramme können bei der Berechnung des zu versteuernden Einkommens helfen. **
-
Wie hoch ist der zu versteuernde Rentenanteil?
Wie hoch ist der zu versteuernde Rentenanteil? Der zu versteuernde Rentenanteil hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Rentenbeginn, der Höhe der Rente und den individuellen Freibeträgen. Es gibt einen steuerfreien Grundfreibetrag, der jedes Jahr neu festgelegt wird. Der zu versteuernde Rentenanteil wird dann auf Grundlage dieses Freibetrags berechnet. Es ist wichtig, sich über die aktuellen steuerlichen Regelungen zu informieren, um den zu versteuernden Rentenanteil korrekt zu ermitteln. **
-
Wie hoch ist das zu versteuernde Einkommen?
Wie hoch ist das zu versteuernde Einkommen? Das zu versteuernde Einkommen ergibt sich aus dem Gesamteinkommen abzüglich der steuerlich absetzbaren Ausgaben und Freibeträge. Dazu zählen beispielsweise Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und Kinderfreibeträge. Je nach Höhe des zu versteuernden Einkommens wird der individuelle Steuersatz festgelegt. Es ist wichtig, das zu versteuernde Einkommen korrekt zu berechnen, um eine korrekte Steuererklärung abzugeben und mögliche Steuervorteile zu nutzen. **

Was ist das maßgeblich zu versteuernde Einkommen?
Das maßgeblich zu versteuernde Einkommen ist die Summe aller Einkünfte einer Person innerhalb eines Steuerjahres, die nach Abzug von bestimmten Freibeträgen und Werbungskosten verbleibt. Dazu zählen Einkünfte aus nichtselbstständiger Arbeit, selbstständiger Tätigkeit, Kapitalerträgen, Vermietung und Verpachtung sowie sonstige Einkünfte. Das zu versteuernde Einkommen bildet die Grundlage für die Berechnung der Einkommensteuer, wobei individuelle Steuersätze und Steuerfreibeträge berücksichtigt werden. Es ist wichtig, das zu versteuernde Einkommen korrekt anzugeben, um Steuern korrekt zu berechnen und mögliche Steuervorteile in Anspruch zu nehmen. **
Wie wird das zu versteuernde Einkommen berechnet?
Das zu versteuernde Einkommen wird berechnet, indem man vom Gesamteinkommen alle abzugsfähigen Ausgaben und Freibeträge abzieht. Dazu gehören beispielsweise Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und Vorsorgeaufwendungen. Das verbleibende Einkommen nach Abzug dieser Posten ist das zu versteuernde Einkommen. Auf Basis dieses Betrags wird dann der individuelle Steuersatz angewendet, um die Einkommensteuer zu berechnen. Es ist wichtig, alle relevanten Ausgaben und Freibeträge korrekt anzugeben, um eine genaue Berechnung des zu versteuernden Einkommens zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Versteuernde:
-
Blockchain für Manager?Blockchain für Manager? ist der ideale Begleiter für alle Entscheider und Führungskräfte, die sich schnell, kompetent und ohne technische Vorkenntnisse über die revolutionären Möglichkeiten, die die Blockchain bietet, informieren wollen. Mit Beispielen aus dem Banken- und Versicherungswesen, der Tourismusbranche und dem Supply-Chain-Management zeigt ?Blockchain für Manager?, wie Sie die Blockchain mit sofort verfügbaren Frameworks in der Praxis nutzen. Blockchain Haben Sie noch nicht davon gehört? Die Alarmglocken schrillen. In einer kürzlich bei IBM durchgeführten Umfrage gaben 65 % der Unternehmen an, dass sie wahrscheinlich in den nächsten drei Jahren oder weniger eine kommerzielle Blockchain-Lösung implementieren werden. Obwohl der Fokus zurzeit auf dem Finanzsektor liegt, werden sich bald andere Branchen anschließen. Blockchain ist die jüngste globale Revolut...9,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Office Rechnung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzen 2020 im Griff mit ExcelIm Alltag oder im Beruf Wie wollen wissen, was der nächste Urlaub kostet? Ein Fahrtenbuch führen? Oder eine Nebenkostenabrechnung erstellen? Die praktischen Excelvorlagen sind dabei die perfekte Hilfe. Excel übernimmt für Sie die Berechnungen und gibt Ihnen einen guten Überblick über Ihre finanzielle Lage. Alle Vorlagen wurden für Office 2010 erstellt und funktionieren problemlos mit den verschiedenen Versionen von Excel. Auch bei beruflichen Finanzen profitieren Sie von dieser Sammlung. Das Erstellen von Rechnungen, Kalkulationen, Gewinn-Verlust-Listen und mehr ist im Handumdrehen erledigt. Für jede Tabelle gibt es ein Vorschaubild und eine Bezeichnung, damit Sie beurteilen können, ob Sie die richtige Vorlage gefunden haben. Vorlage finden, anpassen und ausdrucken Alle Excelvorlagen sind in einer übersichtlichen Ordner-Struktur angeordnet. Um schnell die passende Tabell...39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist das zu versteuernde Einkommen?
Was ist das zu versteuernde Einkommen? Das zu versteuernde Einkommen ist der Betrag, der nach Abzug aller steuerlich absetzbaren Ausgaben und Freibeträge von den Gesamteinnahmen einer Person verbleibt. Es bildet die Grundlage für die Berechnung der Einkommensteuer, da nur das zu versteuernde Einkommen besteuert wird. Dazu gehören Einkünfte aus nichtselbständiger Arbeit, selbständiger Tätigkeit, Kapitalvermögen, Vermietung und Verpachtung sowie sonstige Einkünfte. Es ist wichtig, das zu versteuernde Einkommen korrekt zu ermitteln, um keine Steuernachzahlungen oder -strafen zu riskieren. **
-
Wie berechnet man das zu versteuernde Einkommen?
Das zu versteuernde Einkommen wird berechnet, indem man vom Gesamteinkommen alle abzugsfähigen Ausgaben abzieht. Dazu gehören beispielsweise Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und Vorsorgeaufwendungen. Auch Freibeträge und Pauschalen können berücksichtigt werden. Das verbleibende Einkommen nach Abzug dieser Posten ist das zu versteuernde Einkommen. Anhand dieses Betrags wird dann der individuelle Steuersatz ermittelt, nach dem die Einkommensteuer berechnet wird. **
-
Wo sieht man das zu versteuernde Einkommen?
Das zu versteuernde Einkommen kann in der Regel in der Einkommensteuererklärung gefunden werden. Hier werden alle Einkommensquellen wie Gehälter, Mieteinnahmen, Kapitalerträge und weitere Einkünfte aufgeführt. Zudem werden auch Werbungskosten, Sonderausgaben und außergewöhnliche Belastungen berücksichtigt, um das zu versteuernde Einkommen zu ermitteln. Dieses Einkommen bildet die Grundlage für die Berechnung der Einkommensteuer. Es ist wichtig, alle relevanten Unterlagen und Belege sorgfältig zu prüfen und anzugeben, um das zu versteuernde Einkommen korrekt zu ermitteln. Bei Unsicherheiten oder Fragen zur Einkommensteuererklärung kann es ratsam sein, sich an einen Steuerberater oder das Finanzamt zu wenden. **
-
Was ist das zu versteuernde Einkommen berechnen?
Was ist das zu versteuernde Einkommen berechnen? Das zu versteuernde Einkommen wird berechnet, indem man vom Gesamteinkommen alle abzugsfähigen Ausgaben abzieht, wie beispielsweise Werbungskosten, Sonderausgaben und außergewöhnliche Belastungen. Das Ergebnis ist das zu versteuernde Einkommen, auf das dann der individuelle Steuersatz angewendet wird. Es ist wichtig, das zu versteuernde Einkommen korrekt zu berechnen, um die Höhe der Steuerlast genau zu ermitteln. Steuerberater oder Steuerprogramme können bei der Berechnung des zu versteuernden Einkommens helfen. **
Ähnliche Suchbegriffe für Versteuernde
-
europrotokoll Versicherungsregister A4, 1-12, Finanzen, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Finanzen (Bank, Finanzierung, Sparen usw.) Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist der zu versteuernde Rentenanteil?
Wie hoch ist der zu versteuernde Rentenanteil? Der zu versteuernde Rentenanteil hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Rentenbeginn, der Höhe der Rente und den individuellen Freibeträgen. Es gibt einen steuerfreien Grundfreibetrag, der jedes Jahr neu festgelegt wird. Der zu versteuernde Rentenanteil wird dann auf Grundlage dieses Freibetrags berechnet. Es ist wichtig, sich über die aktuellen steuerlichen Regelungen zu informieren, um den zu versteuernden Rentenanteil korrekt zu ermitteln. **
-
Wie hoch ist das zu versteuernde Einkommen?
Wie hoch ist das zu versteuernde Einkommen? Das zu versteuernde Einkommen ergibt sich aus dem Gesamteinkommen abzüglich der steuerlich absetzbaren Ausgaben und Freibeträge. Dazu zählen beispielsweise Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und Kinderfreibeträge. Je nach Höhe des zu versteuernden Einkommens wird der individuelle Steuersatz festgelegt. Es ist wichtig, das zu versteuernde Einkommen korrekt zu berechnen, um eine korrekte Steuererklärung abzugeben und mögliche Steuervorteile zu nutzen. **
-
Was ist das maßgeblich zu versteuernde Einkommen?
Das maßgeblich zu versteuernde Einkommen ist die Summe aller Einkünfte einer Person innerhalb eines Steuerjahres, die nach Abzug von bestimmten Freibeträgen und Werbungskosten verbleibt. Dazu zählen Einkünfte aus nichtselbstständiger Arbeit, selbstständiger Tätigkeit, Kapitalerträgen, Vermietung und Verpachtung sowie sonstige Einkünfte. Das zu versteuernde Einkommen bildet die Grundlage für die Berechnung der Einkommensteuer, wobei individuelle Steuersätze und Steuerfreibeträge berücksichtigt werden. Es ist wichtig, das zu versteuernde Einkommen korrekt anzugeben, um Steuern korrekt zu berechnen und mögliche Steuervorteile in Anspruch zu nehmen. **
-
Wie wird das zu versteuernde Einkommen berechnet?
Das zu versteuernde Einkommen wird berechnet, indem man vom Gesamteinkommen alle abzugsfähigen Ausgaben und Freibeträge abzieht. Dazu gehören beispielsweise Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und Vorsorgeaufwendungen. Das verbleibende Einkommen nach Abzug dieser Posten ist das zu versteuernde Einkommen. Auf Basis dieses Betrags wird dann der individuelle Steuersatz angewendet, um die Einkommensteuer zu berechnen. Es ist wichtig, alle relevanten Ausgaben und Freibeträge korrekt anzugeben, um eine genaue Berechnung des zu versteuernden Einkommens zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.